
近年の豪雨災害と車両冠水リスクの現状
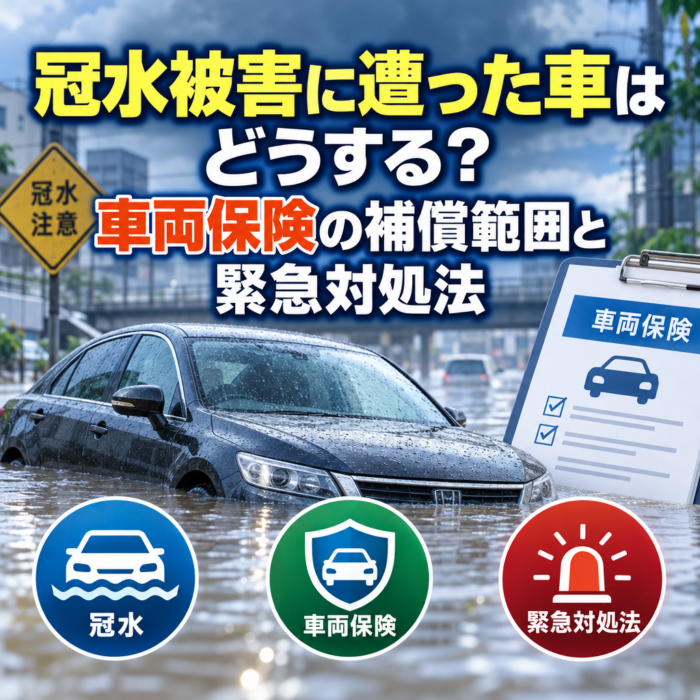
近年、地球温暖化の影響もあり、日本各地で「ゲリラ豪雨」や「線状降水帯」による甚大な被害が頻発しています。これまでの常識では考えられなかったような短時間での記録的な大雨は、都市部の排水能力を超え、道路があっという間に川のような状態になる冠水被害を招いています。
損害保険各社の統計によると、大規模な台風や豪雨が発生した際、保険金支払い対象となる車両被害は数万台規模に達することもあります。車は精密機械の塊であり、一度深くまで浸水してしまうと、外見は綺麗でも内部の電子制御システムやエンジンに致命的なダメージを負う可能性が非常に高いのです。
特に都市部では、アンダーパス(立体交差の下をくぐる道路)での立ち往生が後を絶ちません。水深がわずか30cm程度であっても、走行中の車にとっては大きな脅威となります。このような現状を踏まえ、ドライバーは常に「自分の車も冠水被害に遭うかもしれない」という危機感を持ち、正しい知識を備えておく必要があります。
「水深がマフラーの高さ、あるいはタイヤの半分を超えると、エンジン停止や電子機器の故障リスクが飛躍的に高まります。無理な走行は避け、早めの避難が鉄則です。」
冠水被害に遭った直後の緊急対処法と注意点
もしも愛車が冠水してしまった場合、パニックにならずに適切な対処法を実践することが、被害を最小限に抑え、自身の安全を守る鍵となります。最も重要なのは、浸水した状態で「絶対にエンジンをかけない」ことです。シリンダー内に水が入った状態でエンジンを回すと、ウォーターハンマー現象によりエンジンが完全に破壊されます。
また、冠水した道路を走行中にエンジンが停止した場合は、速やかに車を捨てて避難することを優先してください。ドアが水圧で開かなくなる恐れがあるため、緊急脱出用ハンマーを車内に備え付けておくことが推奨されます。車から離れる際は、後で移動させる必要があるため、シフトレバーをニュートラルにし、サイドブレーキは引かずに(可能であれば輪留めを使用)鍵を付けたままにするのが基本です。
水が引いた後も、電気系統のショートによる車両火災のリスクが残ります。特にハイブリッド車(HEV)や電気自動車(EV)は高電圧バッテリーを搭載しているため、不用意に触れると感電の恐れがあります。速やかにロードサービスやJAF、あるいは契約している保険会社に連絡し、プロによる牽引と点検を依頼しましょう。
冠水時の緊急チェックリスト
- エンジンの始動禁止: 内部破壊を防ぐため、絶対にキーを回さない。
- バッテリーのマイナス端子を外す: 電気系統のショートと火災を防止する(安全が確認できる場合のみ)。
- ロードサービスの要請: 自力走行はせず、積載車やレッカー車での搬送を依頼する。
- 写真による記録: 保険請求の際に重要な証拠となるため、浸水の深さがわかる写真を撮影する。
車両保険の補償範囲と等級への影響
冠水による損害は、多くの場合、自動車保険の「車両保険」でカバーすることが可能です。車両保険には主に「一般型」と「エコノミー型(車対車+限定A)」がありますが、台風や洪水による水災は、どちらのタイプでも補償対象に含まれるのが一般的です。ただし、契約内容によっては「地震・噴火・津波」による被害は特約がない限り補償されないため注意が必要です。
保険金が支払われる際、修理費が保険金額(契約時に設定した車の時価相当額)を超える場合、または修理不能と判断された場合は「全損」扱いとなります。全損の場合は、設定した保険金額の全額が支払われ、自己負担額(免責金額)も適用されないケースが多いです。一方、修理が可能な範囲であれば「分損」として、実際の修理費用から免責金額を差し引いた額が支払われます。
ここで気になるのが、翌年以降の保険料への影響です。冠水被害による車両保険の利用は、以前は「等級据え置き事故」として扱われていましたが、現在は「1等級ダウン事故」となります。事故有係数適用期間も1年加算されるため、翌年の保険料は上昇します。修理費用が少額の場合は、保険を使わずに自費で直した方がトータルで安くなる可能性もあるため、保険会社としっかり相談しましょう。
車両保険の適用可否と等級の変化
| 損害の原因 | 車両保険の適用 | 等級への影響 |
|---|---|---|
| 台風・豪雨・洪水 | 原則として補償対象 | 1等級ダウン |
| 高潮・土砂崩れ | 原則として補償対象 | 1等級ダウン |
| 地震・噴火・津波 | 特約がない限り対象外 | ー |
冠水車の修理・廃車・売却の判断基準
冠水した車を「修理して乗り続ける」か「廃車にして買い替える」かの判断は非常に困難です。一般的に、フロアマットを越えてシートの座面まで浸水した場合は、廃車を検討すべきラインだと言われています。シート内部のスポンジに染み込んだ汚水は、洗浄しても雑菌の繁殖や悪臭を完全に取り除くことが難しく、衛生面での問題が残るからです。
また、近年の車は床下にも多くのコンピューターユニットやセンサーが配置されています。これらが一度水に浸かると、数ヶ月後に腐食が進んで突然故障する「時間差トラブル」が発生しやすくなります。修理を選択する場合でも、ワイヤーハーネス(配線)の全交換など、目に見えない部分まで徹底的な整備を行う必要があり、修理代金は高額になりがちです。
さらに、冠水車は売却時の査定額が極端に下がります。中古車市場では「冠水歴」は修復歴とは別に厳しくチェックされ、通常の査定額の数割程度、あるいは廃車引き取り価格になることも珍しくありません。車両保険で全損判定が出た場合は、その保険金を元手に新しい車へ買い替えるのが、長期的な維持費や安全性の観点から最も合理的な選択と言えるでしょう。
修理か買い替えかを決めるチェックポイント
- 浸水の深さ: マフラー以下なら修理の可能性大、室内浸水なら買い替えを検討。
- エンジンの状態: エンジン内部に水が入っている場合は、高額な修理費が必要。
- 電装系の損傷: 制御コンピューターが浸水している場合、将来の故障リスクが高い。
- 保険金額との比較: 修理見積もりが時価額を超えていないか。
- 衛生面と臭い: 汚水によるカビや細菌、消えない異臭に耐えられるか。
【事例】冠水被害からの復旧と保険活用の実例
ここで、実際に冠水被害に遭った二人のドライバーの事例を見てみましょう。一人目のAさんは、ゲリラ豪雨による道路冠水に遭遇し、アンダーパスで車が動かなくなりました。水は窓の下まで達しましたが、Aさんは無理にエンジンをかけず、すぐにJAFを呼び、保険会社へ連絡しました。結果、車両保険の全損判定を受け、満額の300万円が支払われました。この資金を頭金にして、Aさんは最新の安全装備を備えた新車にスムーズに乗り換えることができました。
二人目のBさんは、自宅の駐車場が冠水し、床下浸水の被害を受けました。見た目には大きな損傷がなかったため、Bさんは自分でエンジンをかけて動かしてしまいました。数日後、走行中に突然エンジンが停止。点検の結果、内部の錆とショートが判明しましたが、自ら始動したことによる損害拡大とみなされ、保険金の支払額について交渉が難航しました。最終的に修理はしたものの、異音と異臭が消えず、結局安値で売却することになってしまいました。
この二つの事例から学べるのは、対処法の初動ミスがいかに大きな損失を招くかということです。プロの判断を仰ぐ前に自己判断で動かしてしまうことは、経済的にも安全面でも大きなリスクとなります。また、車両保険に加入していたとしても、事故後の行動次第でその価値を十分に活かせない可能性があることを忘れてはいけません。
EV・ハイブリッド車の冠水リスクと今後のトレンド
自動車業界が電動化へと舵を切る中、EV(電気自動車)やハイブリッド車の冠水被害への対応は新たな課題となっています。これらの車両は床下に巨大なリチウムイオンバッテリーを搭載しており、防水対策は厳重に施されています。しかし、完全に浸水した状態での放置や、塩水(海水)による冠水は、絶縁破壊を引き起こし、激しい火災の原因となることがあります。
今後のトレンドとして、コネクテッド技術を活用した「冠水検知・回避システム」の普及が期待されています。車両のGPS情報とリアルタイムの気象データ、自治体のハザードマップを連動させ、冠水のリスクがあるルートを走行中にドライバーへ警告を発したり、自動的に安全な高台へ誘導したりする技術の開発が進んでいます。また、損害保険業界でも、テレマティクス保険を活用し、冠水リスクを回避したドライバーにインセンティブを与える仕組みも検討されています。
将来的には、自動運転技術の進化により、災害発生時に無人の車両が自ら安全な場所へ移動する機能も現実味を帯びています。しかし、ハードウェアとしての車が水に弱いという性質は変わりません。最新技術を過信せず、アナログな避難行動や適切な保険準備を怠らないことが、これからの時代を生きるドライバーに求められるリテラシーです。
「電動化が進むほど、水害時のリスク管理は複雑になります。技術の進化と共に、私たちの守り方もアップデートしていく必要があります。」
まとめ:愛車を冠水被害から守り、賢く対処するために
冠水被害は、いつどこで誰の身に起きてもおかしくない身近な脅威です。万が一の事態に直面した際は、まず命を守る行動を優先し、その上で「エンジンをかけない」「プロに任せる」という鉄則を守ることが、愛車と財産を守るための最善の対処法となります。
また、車両保険の内容を定期的に見直し、水災が補償範囲に含まれているか、全損時の時価額は適切かを確認しておくことも重要です。近年の激甚化する気象災害に対し、私たちは正しい知識と事前の備えを持つことで、被害を最小限に食い止めることができます。この記事が、あなたのカーライフにおける安心の一助となれば幸いです。
≫【関連記事】自動車保険の等級制度を徹底解説!保険料を安く抑えるコツとは?
≫【関連記事】水没車の査定額はいくら下がる?買取相場と高く売るためのポイント
